学校主页

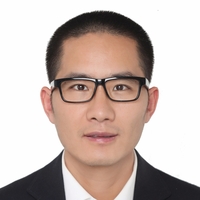

2005/07-2009/09 南洋理工大学(新加坡) 经济学 博士研究生

上海财经大学金融学院党委书记

朱小能教授长期从事宏观金融、货币政策、资产定价等方面的研究,聚焦宏观经济与金融市场相关领域的研究。多项决策咨询成果获批示。在《光明日报》、《上海证券报》《文汇报》《凤凰财经》等报刊发表评论文章多篇。在国际权威期刊《Journal of Financial Economics》、《Management Science》、《Journal of Financial and Quantitative Analysis》、《Review of Finance》等发表论文近30篇。国内权威期刊《经济研究》、《金融研究》、《经济学季刊》、《管理科学学报》等发表论文近20余篇。
代表性论文:
[1] 低利率、负利率与银行系统性风险研究—基于跨国面板数据的分析 (季彦哲)《南开经济研究》
[2] Oil strikes back: trend factor and exchange rates (with Liyan Han, Yang Xu & Qunzi Zhang) Journal of Money, Credit, and Banking, February 2026
[3] 资产证券化与存量盘活资产:基于微观企业视角的实证研究。《世界经济》2022年11月(与苏皓、郝一珺合作)
[4] 经济不确定性对企业信贷需求的影响. 《国际金融研究》接受(与梁燚焱合作)
[5] Global disaster risk matters (with Jian Chen, Jiaquan Yao & Qunzi Zhang) Management Science, 2022, 69(1):576-597.
[6] 国际金融市场联动中的“涟漪”效应 (与吴杰楠合作) 《中国管理科学》2021年第8期 208-219;(重点推送文章)
[7] Unspanned global macro risks in bond returns (with Feng Zhao & Guofu Zhou) Management Science, December 2021, 67(12), 7825-7843.
[8] When are stocks less volatile in the long run. (with Eric Jondeau, Qunzi Zhang) Journal of Financial and Quantitative Analysis 2021(56) 1228-1258
[9] 去伪存真: 信息噪音、油价波动与股票市场(与袁经发合作)《金融研究》2019 (9); 《国际货币评论》全文转载, 131-150
基于过度外推的资产定价。《管理科学学报》 (与母从明、彭娟、杨金强合作) 已接受,待发表。
[10] 雾里看花—空气质量影响了分析师的预期吗?《经济管理》(与刘鹏林合作)2018年第10期。
[11] Average skewness matters (with Eric Jondeau & Qunzi Zhang) Journal of Financial Economics, 2019年第10期
[12] 货币政策冲击与股票市场: 基于媒体数据的研究.《金融研究》2018年第1期(与周磊合作) 《国际货币评论》2018年第5期全文转载
[13] 竞争之于银行信贷结构调整是双刃剑吗?--中国利率市场化进程的微观证据。《经济研究》2017年第5期(与刘莉亚、余晶晶、杨金强合作)
[14] 生产还是消费:中国股市生产资本资产定价模型实证检验。《管理科学学 报》2017年第8期(与陈俊萍、朱杰合作)该文被《人大复印报刊资料》转载
[15] 城投债的担保可信吗?来自债券评级和发行定价的证据 (与钟辉勇、钟宁桦合作) 《金融研究》2016年第4期, 68-82. (该文同时被《人大复印报刊资料-投资与证券》2016年第9期全文转载)
[16] Multi-Factor Volatility and Stock Returns. Journal of Banking and Finance, 61, December, 2015, S132-149 (with Zhongzhi Lawrance He, Jie Zhu).
[17] Tug-of-War: Time-Varying Predictability of Stock Returns and Dividend Growth. Review of Finance, October 2015, 19(6), 2359-2399.
[18] Out-of-sample Bond Risk Premium Predictions: A Global Common Factor. Journal of International Money and Finance, March 2015, 51, 155-173.
[19] Intraday Asymmetric Liquidity and Asymmetric Volatility in FTSE-100 Futures Market. Journal of Empirical Finance January 2014, 25, 134-148. (with Ju Xiang)
[20] Peso Problems and Term Structure Anomalies of Repo Rates. Review of Finance, July 2014, 18, 1183-1215.
[21] Predicting Stock Returns: A Regime-Switching Combination Approach and Economic Links. Journal of Banking and Finance, November 2013, 37, 4120-4133. (with Jie Zhu)
[22] A Regime-Switching Nelson-Siegel Term Structure Model and Interest Rate Forecasts. Journal of Financial Econometrics, July 2013, 11(3), 522-555. (with Ju Xiang)
[23] Credit Spread Changes and Monetary Policy Surprises: The Evidence from the Fed Funds Futures Market. Journal of Futures Markets, February 2013, 33, 103-128.

主持多项国家社科基金重大项目、国家自然科学基金、上海市高峰学科课题、上海市决策咨询课题、教育部人文社科项目等各类国家级或省部级课题。
代表性项目:
[1] 国家自然科学基金面上项目(项目号71473281) “基于多重预期与不确定性的货币政策和金融市场非线性关系研究” (2015年1月—2018年12月)
[2] 教育部人文社会科学研究青年项目(项目号10YJCZH251) “利率期限结构与宏观经济变量的动态相依性——机制转换模型及实证”(2011年1月—2013年12月)
[3] 上海市浦江人才计划(社会科学类)课题(项目号11PJC040) “基于利率期限结构的通胀风险及风险溢价研究”(2012年1月—2013年12月)

《Economic Modelling》副主编、客座主编;
先后担任SSCI一区期刊《Economic Modelling》、《金融学季刊》《金融科学》《China Finance Review International》《当代经济科学》编委;
兼任上海市政协决策咨询专家、上海市金融创新奖评委等。入选青年长江学者、上海浦江人才等。成果获评上海市哲学社会科学优秀成果、中国金融学年会优秀论文等。牵头成果获评国家教学成果奖和国家一流课程。